IPO排队已近两年时间,但江苏美科太阳能科技股份有限公司(以下简称“美科股份”)至今仍未拿到上市“入场券”。自2022年12月过会后,美科股份IPO进展缓慢,2023年11月才提交注册,目前尚未获批,而同期过会企业华阳智能却早已上市。闯关A股背后,美科股份也有不少槽点,其中报告期内公司资产负债率高企,并且逐年走高。此外,此次上市,美科股份拟大额募资50亿元,其中12.5亿元用于补流,不过公司账上似乎并不缺钱,手握近30亿元货币资金。
过会后IPO进展慢
美科股份IPO进展已远远落后同期过会企业。
招股书显示,美科股份是光伏产业链上游硅棒/硅锭及硅片环节专业化制造商,目前主要从事单晶硅棒、单晶硅片的研发、生产和销售以及单晶硅片受托加工服务,公司同行业可比上市公司有隆基绿能、TCL中环、弘元绿能、晶科能源等。
值得一提的是,美科股份IPO历时较长,公司招股书在2022年6月7日获得受理,当年7月5日进入已问询状态,当年12月12日上会获得通过。不过,自过会后,美科股份IPO出现“卡壳”,迟至2023年11月10日才提交注册申请,距离过会历时11个月。另外,自提交注册后,美科股份至今也未能获批注册生效。
在2022年12月12日的首发会议上,与美科股份同时上会的还有华阳智能、佳力奇,其中华阳智能已在今年2月2日上市,佳力奇也已获批注册生效。
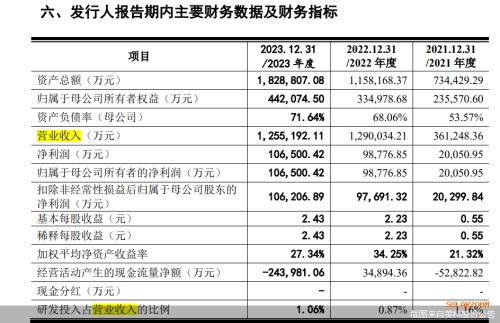
财务数据显示,2021—2023年,美科股份实现营业收入分别约为36.12亿元、129亿元、125.52亿元;对应实现归属净利润分别约为2.01亿元、9.88亿元、10.65亿元;对应实现扣非后归属净利润分别约为2.03亿元、9.77亿元、10.62亿元。
投融资专家许小恒对北京商报记者表示,近期出现了不少IPO“卡壳”企业撤单案例,对于这类企业市场关注度也比较高,公司IPO长时间未有新进展可能是存在一些待解决事项。“不过,这也并不意味着公司IPO存在问题。”许小恒如是说。
资产负债率走高
报告期内,美科股份资产负债率高企,且在逐年走高。
数据显示,2021—2023年,美科股份资产负债率分别为67.92%、71.08%、75.83%,逐年走高,而对比可比上市公司,以2023年来看,隆基绿能、TCL中环、弘元绿能、京运通、双良节能、阿特斯资产负债率均在美科股份之下,资产负债率分别为55.99%、52.25%、42.8%、50.2%、69.98%、69.5%。
2021—2023年,美科股份可比上市公司资产负债率平均值分别为60.46%、60.17%、59.3%,也均在美科股份之下。对于公司资产负债率水平高于同行业可比公司的原因,美科股份表示,公司处于业务发展期,日常生产经营以及固定资产投入所需资金需求较大,而公司融资渠道相对单一,主要通过银行借款、经营性负债等进行资金周转,故资产负债率高于同行业可比公司。本次发行上市及募集资金到位后,公司融资途径将更加多样化,资金实力将显著增强,资产负债结构将得到进一步优化。
需要指出的是,在首发上会时,上市委就对美科股份资产负债率较高一事进行了关注,要求公司说明应对资金需求的融资渠道和筹资措施、是否存在较大的流动性风险。
另外,上市委还曾对美科股份单晶硅片毛利率低于同行业可比公司一事进行过追问,对公司主要产品毛利率是否存在进一步下降风险进行关注。
美科股份最新披露的数据显示,公司单晶硅片毛利率2023年有所升。2021—2023年,美科股份单晶硅片业务毛利率分别为13.55%、12.37%、16.25%,公司主营业务毛利率也有所回升,分别为13.5%、12.13%、16.71%。
美科股份表示,公司主营业务毛利率水平主要受行业发展状况、行业技术趋势、竞争格局、客户产品结构、产品价格、原材料价格、员工薪酬水平、成本控制以及产能利用率等多种因素影响。
募资补流却不缺钱
此次冲击IPO,美科股份拟大额募资50亿元。
招股书显示,美科股份50亿元募资拟投向包头美科硅能源有限公司三期20GW单晶拉棒项目以及补充流动资金,其中12.5亿元用于补流。
不过,募资补流背后,美科股份账上货币资金较为充裕,截至2023年末,公司货币资金约为29.3亿元。
据了解,美科股份实际控制人为王禄宝、吴美蓉夫妇和王艺澄、卞晓晨夫妇,合计直接或间接控制的表决权比例为62.71%,其中王艺澄系王禄宝、吴美蓉之子。
美科股份在招股书中提示风险称,若实际控制人利用其对公司的控股地位,对公司的经营决策、人事、财务等进行不当控制,可能会损害公司及其他股东的利益,或将对公司经营业绩带来较大不利影响。
针对相关问题,北京商报记者向美科股份方面发去采访函,不过截至记者发稿,对方并未回复。
中国国际科技促进会科技产业投资分会副会长兼战略投资智库执行主任布娜新在接受北京商报记者采访时表示,一般公司实控人控股权集中问题会引发证监会的重点关注。“绝对意义的一股独大使得实控人处于绝对控股地位,不利于公司形成有效决策,也不利于形成有效公司治理,产生诸多弊端,比如大股东随意侵占小股东利益、完全控制公司以及下属公司经营等。”布娜新如是说。

 扫一扫关注微信